



ANAK sudah masuk sekolah, tetapi bil penjagaan belum berakhir. Ibu bapa mungkin masih perlu membayar pusat transit dan van kerana waktu sekolah tamat sebelum urusan kerja selesai. Jika ada anak yang masih kecil, yuran taska turut menjadi komitmen bulanan.
Bagi pekerja bergaji, bayaran ini perlu disesuaikan dengan pendapatan tetap. Bagi peniaga sendiri, bil yang sama perlu dibayar walaupun jualan turun. Menjelang Belanjawan 2027, persoalannya ialah sejauh mana bantuan sedia ada mengurangkan tanggungan tersebut dan keluarga mana yang masih memerlukan sokongan.
Tiga bil yang perlu dibaca bersama
Yuran taska membiayai penjagaan anak kecil, manakala yuran transit membiayai jagaan sebelum atau selepas sekolah. Tambang van pula dibayar untuk perjalanan anak antara lokasi berkenaan. Ketiga-tiganya tidak boleh dianggap satu perkhidmatan. Jika pengangkutan sudah termasuk dalam pakej transit, caj itu juga tidak boleh dikira dua kali.


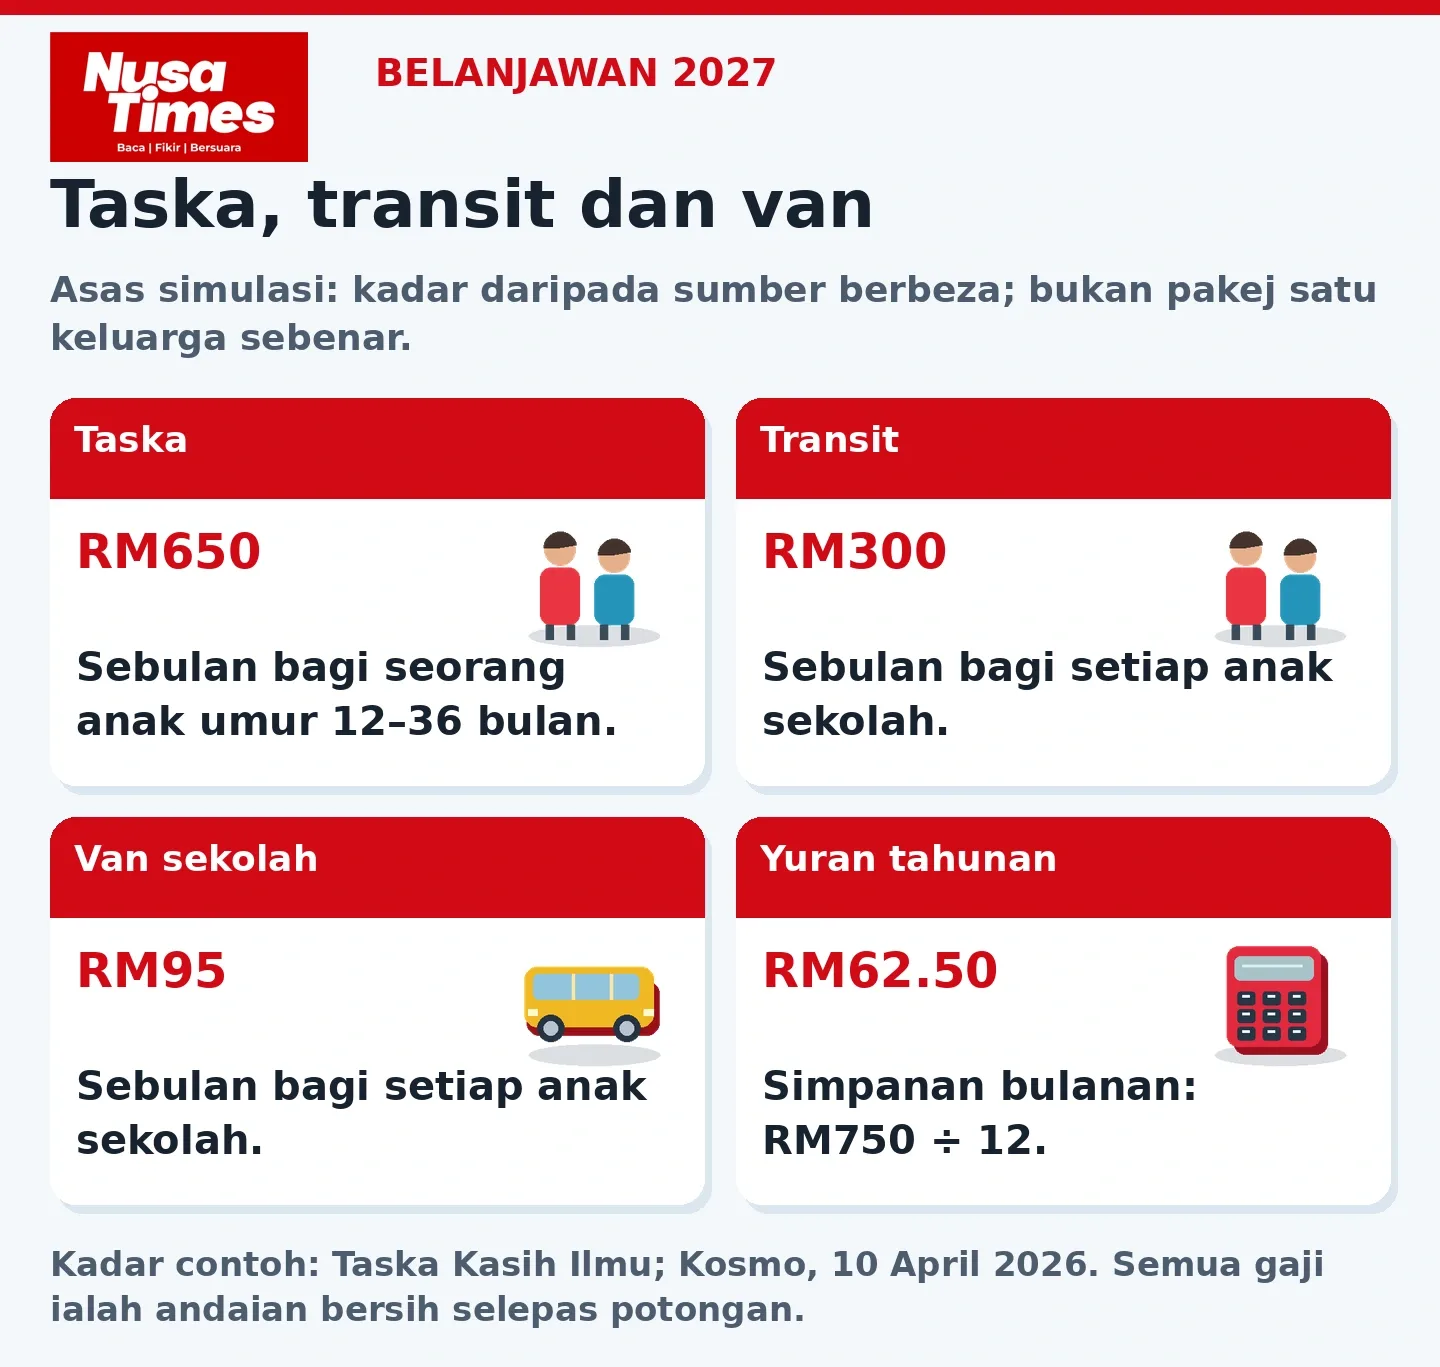
Laman Taska Kasih Ilmu di Petaling Jaya sebagai contoh menyenaraikan yuran bermula RM650 sebulan untuk umur 12 hingga 36 bulan dan RM850 untuk bayi sehingga 12 bulan. Yuran tahunan ialah RM750, selain caj lebih masa RM10 sejam. Angka ini ialah contoh sebuah pusat, bukan purata kebangsaan.
Bagi anak sekolah, Kosmo pada 10 April 2026 melaporkan seorang ibu di Krubong, Melaka membayar van RM95 seorang dengan transit sekitar RM300 seorang. Perjalanan melibatkan sekolah, pusat transit dan sekolah agama. Ini juga contoh setempat, bukannya kadar seragam.
Asas pengiraan yang digunakan
Simulasi berikut menggabungkan kadar taska RM650 dengan transit RM300 dan van RM95 bagi setiap anak sekolah. Ia tidak menggambarkan satu keluarga sebenar atau pakej yang boleh dibeli di satu lokasi. Semua gaji ialah andaian gaji bersih selepas potongan, bukannya statistik gaji atau pengiraan slip gaji.
Dua anak boleh memerlukan lebih RM1,000 sebulan
Untuk seorang anak kecil dan seorang anak sekolah, bil bulanan ialah RM650 + RM300 + RM95 = RM1,045. Apabila yuran tahunan taska RM750 diperuntukkan pada kadar RM62.50 sebulan, jumlah kos bulanan termasuk yuran tahunan menjadi RM1,107.50. Bagi seorang anak kecil dan dua anak sekolah, angka itu meningkat kepada RM1,502.50.
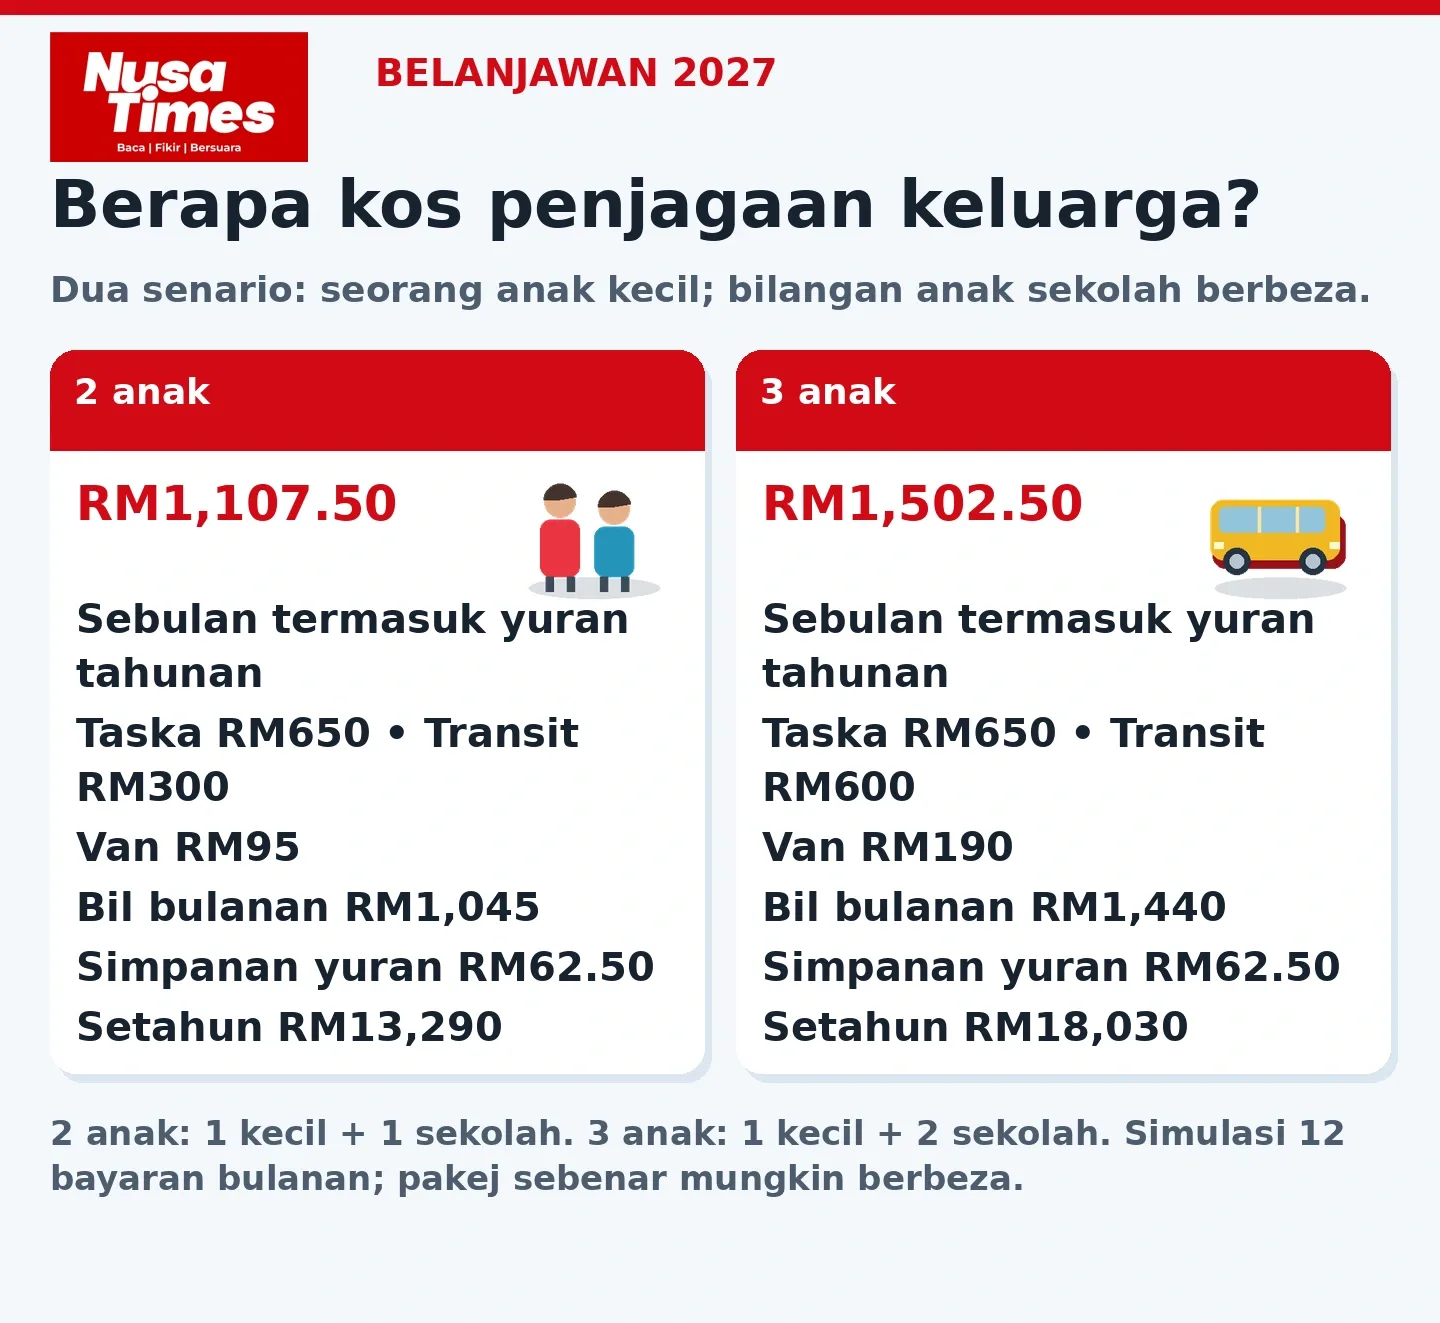
Dua anak merujuk kepada seorang anak kecil dan seorang anak sekolah. Tiga anak merujuk kepada seorang anak kecil dan dua anak sekolah. Jumlah tahunan mengandaikan yuran bulanan dibayar selama 12 bulan tetapi bayaran sebenar bergantung pada pakej dan ketetapan pengusaha
Beban berubah mengikut pendapatan keluarga
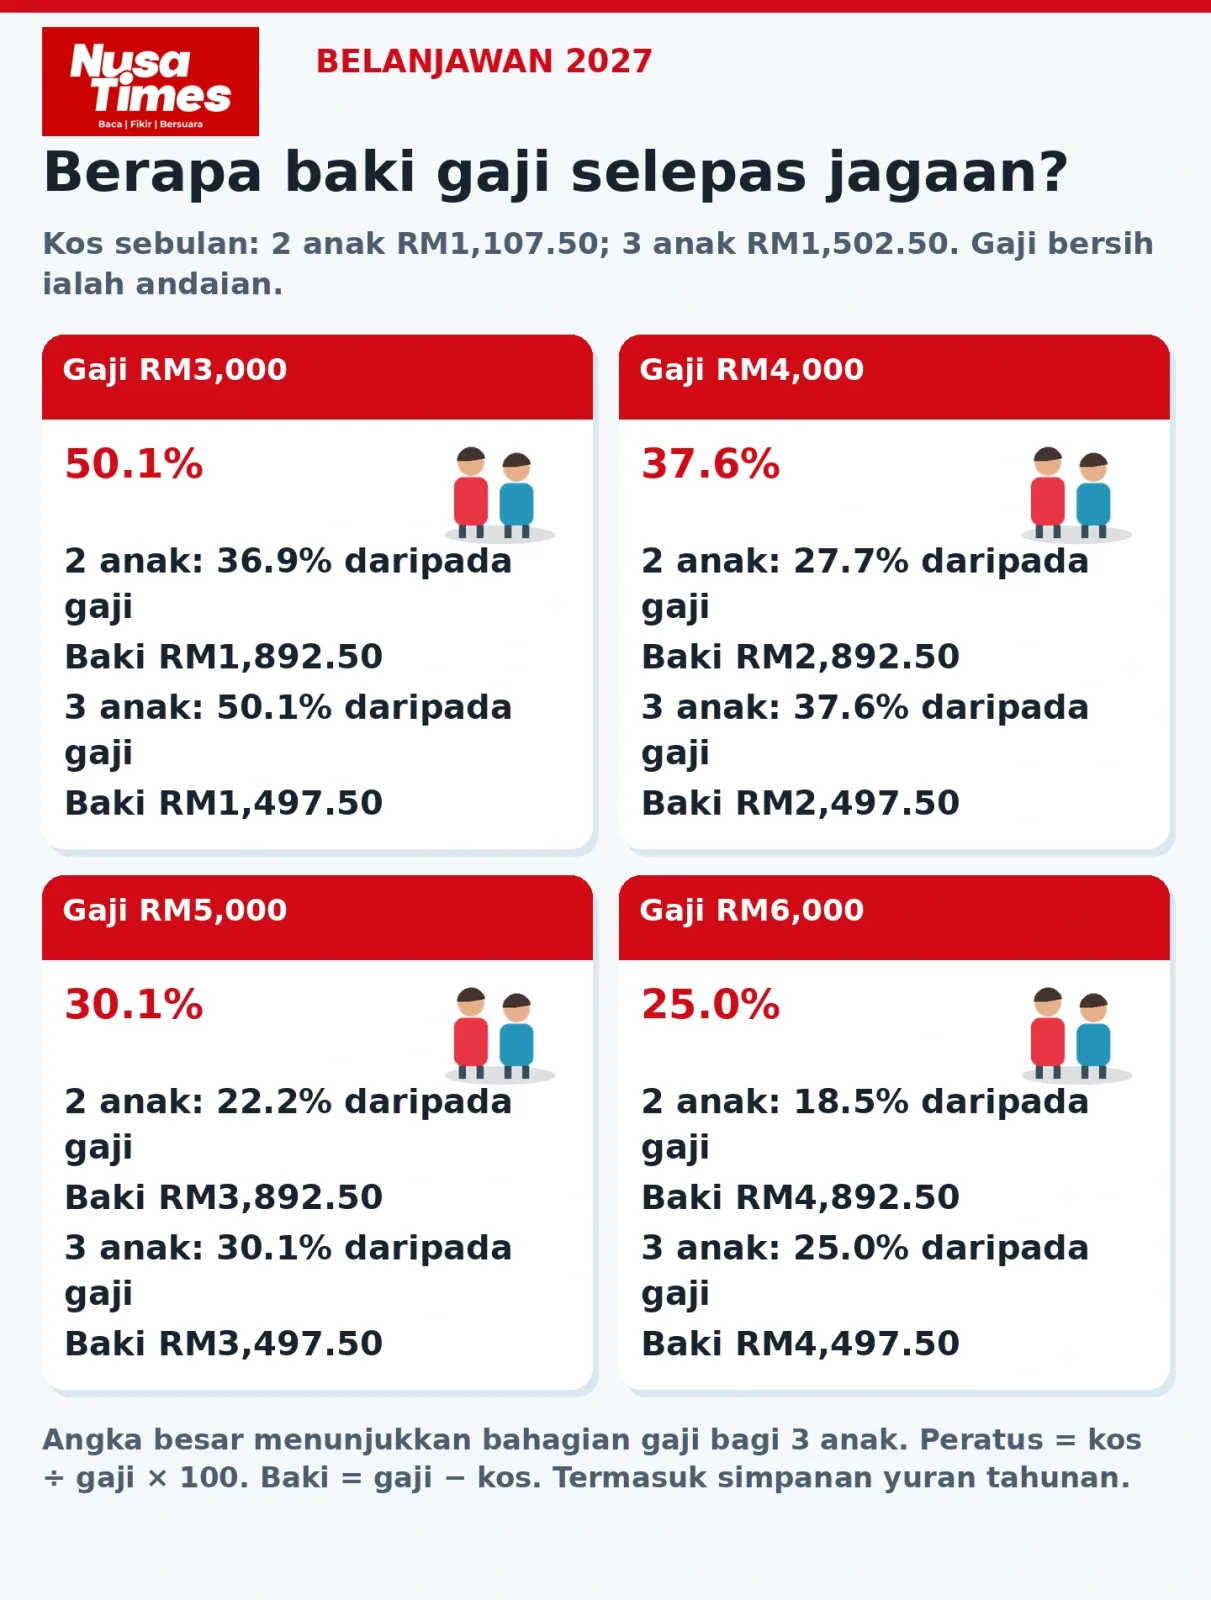
Peratus gaji untuk kos penjagaan dan van = (Jumlah kos bulanan ÷ Gaji bersih keluarga) × 100
Baki gaji selepas bayaran tersebut = Gaji bersih keluarga − Jumlah kos bulanan
Contohnya, bagi keluarga bergaji bersih RM4,000 dengan tiga anak, jumlah kos ialah RM1,502.50 sebulan. Pengiraannya ialah RM1,502.50 ÷ RM4,000 × 100 = 37.6%, manakala baki gaji ialah RM4,000 − RM1,502.50 = RM2,497.50. Jumlah kos tersebut termasuk peruntukan yuran tahunan taska sebanyak RM62.50 sebulan.
Perbandingan ini menunjukkan bantuan yang sama nilainya tidak menghasilkan kelegaan yang sama bagi semua keluarga. Bilangan anak yang memerlukan jagaan dan pendapatan boleh mengubah beban dengan ketara, walaupun harga setiap perkhidmatan tidak berubah.
Apa yang tinggal apabila seorang lagi bekerja
Kiraan isi rumah perlu dilengkapi dengan kiraan pendapatan tambahan. Andaikan seorang lagi ibu atau bapa menerima gaji bersih RM2,000, menanggung perjalanan bekerja tambahan RM250 dan semua kos jagaan dalam simulasi hanya timbul apabila beliau bekerja. Andaian terakhir ini penting kerana sesetengah keluarga sudah membayar sebahagian kos walaupun hanya seorang bekerja.
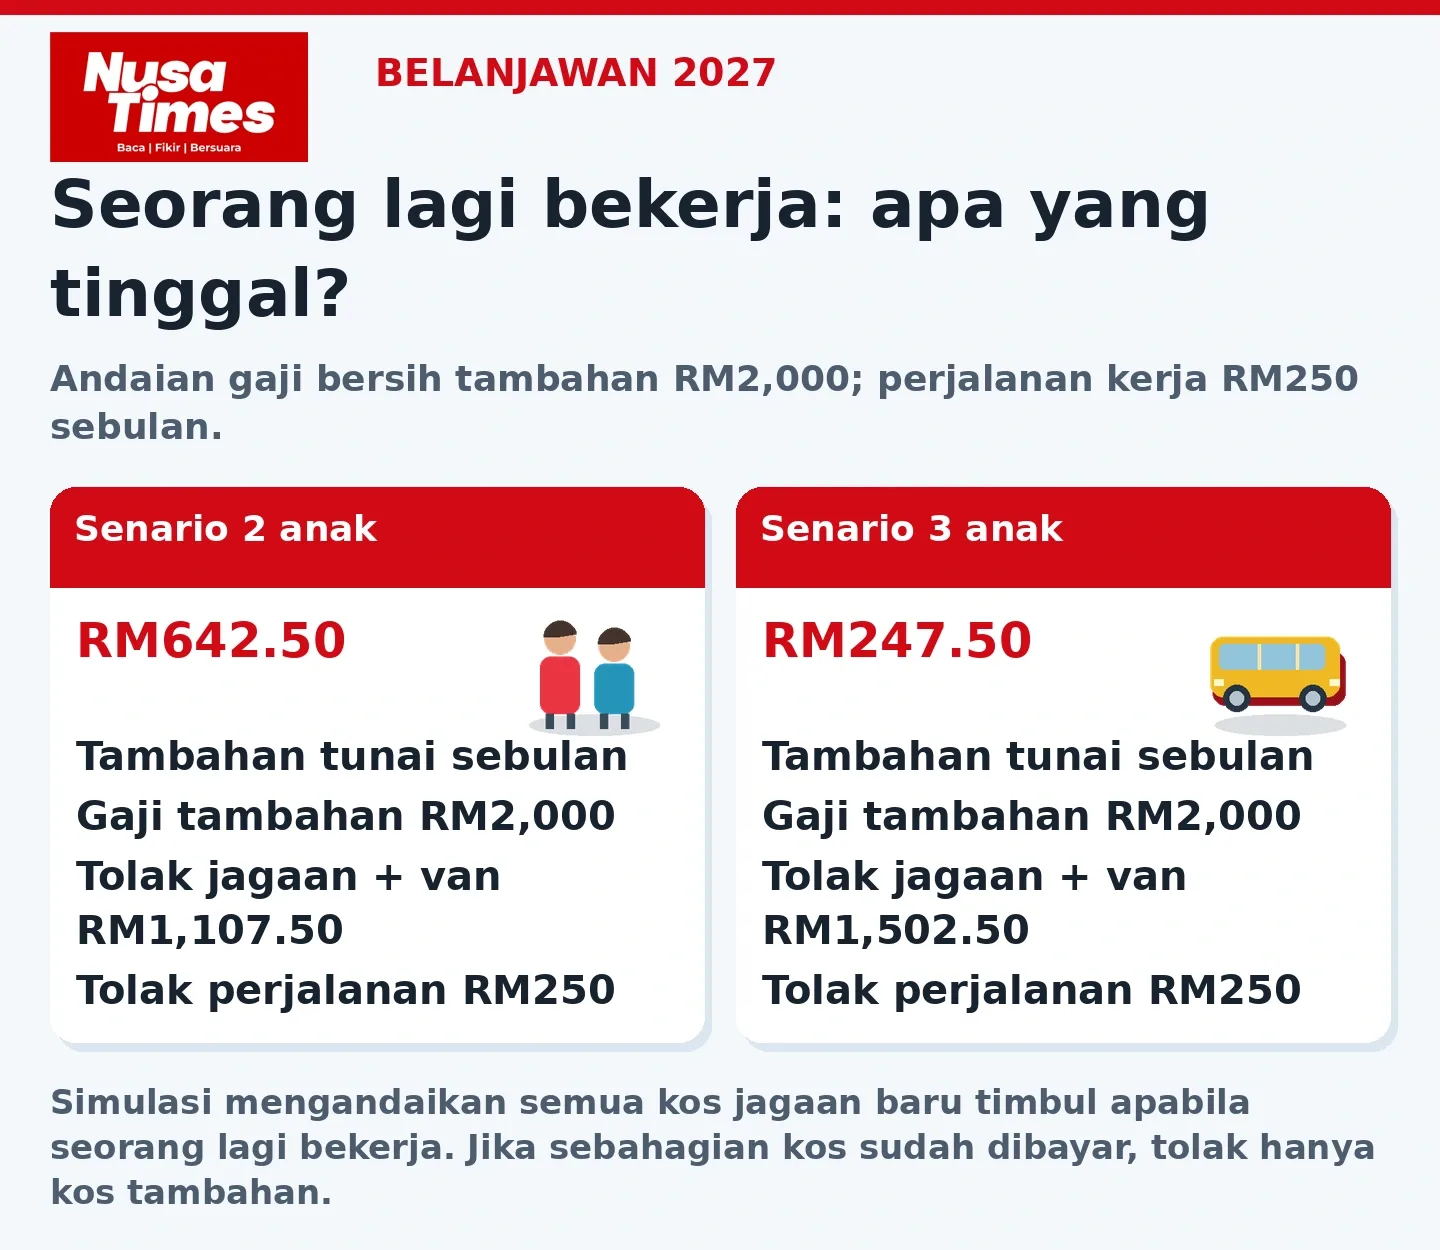
Dalam simulasi tiga anak, pendapatan tambahan RM2,000 meninggalkan RM247.50 selepas kos penjagaan, van dan perjalanan kerja dibayar. Pengiraan ini mengandaikan semua kos jagaan tersebut baru timbul apabila seorang lagi ibu atau bapa bekerja. Jika keluarga sudah membayar sebahagiannya, hanya kos tambahan perlu ditolak.
Baki yang kecil boleh mempengaruhi keputusan keluarga tetapi manfaat pekerjaan turut merangkumi simpanan persaraan, pengalaman dan peluang kenaikan pendapatan.
Umur anak dan waktu kerja mengubah kiraan
Menukar yuran anak kecil daripada RM650 kepada kadar bayi RM850 menambah RM200 sebulan, atau RM2,400 bagi 12 bulan. Dalam senario tiga anak tadi, tambahan tunai RM247.50 menjadi RM47.50. Ini ialah analisis kepekaan berdasarkan kadar contoh pusat yang sama, bukan ramalan untuk semua keluarga.
Tambang van juga dipengaruhi laluan. Kosmo pada 8 Januari 2026 memetik bayaran RM360 untuk dua anak bagi perjalanan pergi balik sekitar 20 kilometer. Jika RM190 dalam senario tiga anak diganti dengan RM360, jumlah kos meningkat RM170 kepada RM1,672.50 dan tambahan tunai turun kepada RM77.50. Kedua-dua laluan tidak setara; perbandingan ini menunjukkan kesan apabila keperluan perjalanan berbeza.
Caj lewat juga wajar dibaca bersama waktu operasi. Pada kadar RM10 sejam, andaian lima jam tambahan yang dikenakan caj dalam sebulan menambah RM50. Pusat contoh beroperasi pada hari bekerja, jam 7.30 pagi hingga 6.30 petang. Bagi pekerja syif atau perjalanan jauh, padanan waktu jagaan boleh menjadi sama penting dengan kadar yuran.
Pendapatan berubah, bil jagaan tetap
Bagi ibu bapa yang berniaga sendiri, kemampuan membayar jagaan anak boleh berubah dari bulan ke bulan. Jumlah jualan tidak boleh dianggap pendapatan keluarga kerana kos stok, sewa dan operasi perlu ditolak terlebih dahulu.
Dalam simulasi tiga anak, kos RM1,502.50 menggunakan 37.6% daripada pendapatan bersih keluarga RM4,000. Jika pendapatan turun kepada RM3,000, bahagian itu meningkat kepada 50.1%, walaupun yuran tidak berubah. Keadaan ini menunjukkan mengapa bantuan jagaan perlu mengambil kira pendapatan tidak tetap, bukan hanya keluarga yang mempunyai slip gaji.
Pelepasan cukai bukan potongan terus pada bil
Belanjawan 2026 memperluas pelepasan cukai RM3,000 kepada pusat jagaan harian atau transit berdaftar bagi anak sehingga 12 tahun. Borang TP3 2026 Lembaga Hasil Dalam Negeri Malaysia (HASiL) menyenaraikan kategori berkenaan dengan had tahunan RM3,000. Ini mengiktiraf keperluan jagaan selepas anak memasuki sekolah.
Namun, pelepasan mengurangkan pendapatan bercukai bukan memulangkan keseluruhan yuran. Sebagai ilustrasi, jika semua RM3,000 mengurangkan pendapatan yang dikenakan cukai pada kadar 6%, penjimatan ialah RM180 setahun, bersamaan RM15 sebulan secara purata. Jika tiada cukai perlu dibayar, tiada penjimatan cukai daripada pelepasan itu. Ini contoh mekanisme, bukan taksiran cukai keluarga dalam jadual.
Bantuan sedia ada belum meliputi semua lapisan kos
Dalam simulasi dua anak, yuran taska dan transit sahaja berjumlah RM11,400 setahun, belum termasuk tambang van. Pelepasan cukai RM3,000 pula mengurangkan pendapatan bercukai; ia bukan bantuan tunai RM3,000 untuk membayar yuran. Tambang van yang dikenakan secara berasingan juga tidak boleh terus dianggap termasuk dalam pelepasan yuran jagaan.
Selain pelepasan cukai, Jabatan Kebajikan Masyarakat (JKM) menyediakan subsidi yuran taska sehingga RM180 sebulan bagi setiap kanak-kanak yang layak. Bantuan ini tertumpu kepada keluarga berpendapatan rendah. Had pendapatan per kapita yang disenaraikan ialah RM800 sebulan di bandar dan RM500 di luar bandar. Sebagai gambaran, jika lima ahli keluarga diambil kira, had tersebut bersamaan jumlah pendapatan keluarga RM4,000 di bandar atau RM2,500 di luar bandar. Kelayakan sebenar masih tertakluk kepada semakan JKM, termasuk syarat umur anak dan taska berdaftar.
“Kadar maksimum subsidi yuran pengasuhan adalah sebanyak RM180.00 sebulan bagi seorang kanak-kanak.” menurut panduan subsidi yuran pengasuhan JKM.
Bagi anak yang menerima subsidi penuh RM180, yuran taska RM650 akan berkurang kepada RM470 sebulan. Namun, keluarga masih perlu membayar transit dan van untuk anak bersekolah. Dalam simulasi tiga anak, jumlah kos bulanan termasuk peruntukan yuran tahunan ialah RM1,502.50. Selepas subsidi RM180 untuk seorang anak ditolak, baki tanggungan menjadi RM1,322.50. Pengiraan ini menunjukkan kesan bantuan jika diluluskan, bukan pengesahan bahawa keluarga dalam simulasi layak menerimanya.
Apa yang wajar dinilai dalam Belanjawan 2027
Cadangan berikut ialah ruang penambahbaikan untuk dipertimbangkan, bukan langkah Belanjawan 2027 yang sudah diumumkan.
Bantuan mengikut kemampuan keluarga
Kerajaan boleh mempertimbangkan bantuan yuran bulanan berdasarkan pendapatan keluarga dan bilangan anak yang memerlukan jagaan. Bantuan ini wajar mengambil kira pekerja bergaji, peniaga sendiri dan pekerja gig. Bagi pendapatan yang tidak tetap, purata pendapatan beberapa bulan boleh digunakan dengan dokumen sokongan yang sesuai. Keberkesanannya perlu dinilai melalui pengurangan bayaran yang ditanggung ibu bapa.
Sokongan jagaan daripada majikan
Majikan boleh membantu melalui taska di tempat kerja, perkongsian pusat jagaan antara beberapa syarikat atau sumbangan yuran kepada pekerja. Jika kerajaan mahu memperkenalkan kewajipan sokongan jagaan kepada majikan besar, pelaksanaannya perlu mengambil kira jumlah pekerja yang memerlukan kemudahan tersebut, ruang dan kos pengurusan. Pusat jagaan komuniti pula boleh membantu keluarga yang berniaga sendiri dan tidak mempunyai majikan.
Transit dan van untuk anak bersekolah
Bantuan penjagaan anak juga perlu mengambil kira yuran transit dan tambang van. Kerajaan boleh mempertimbangkan program percubaan yang menghubungkan sekolah, pusat jagaan berdaftar dan pengusaha pengangkutan berlesen di kawasan yang mempunyai permintaan tinggi. Program itu perlu dinilai berdasarkan keselamatan, waktu perkhidmatan dan jumlah bayaran ibu bapa.
Bantuan perlu dinilai melalui baki sebenar keluarga
Belanjawan 2027 wajar dinilai melalui perubahan yang dirasai keluarga: berapa banyak bil jagaan berkurang, sama ada tempat yang sesuai tersedia dan berapa banyak pendapatan tinggal untuk keperluan rumah. Sokongan majikan membantu pekerja bergaji, tetapi keluarga yang berniaga sendiri juga memerlukan jalan mendapatkan jagaan yang selamat dan mampu dibayar.
Artikel Dahulu Berkaitan:
Belanjawan 2027 tumpu ringankan beban rakyat — Anwar