


BAGI peniaga, kerja tidak berakhir apabila kedai ditutup. Jualan masih perlu direkodkan, dokumen pekerja disemak dan kewajipan percukaian dipenuhi. Masa, tenaga dan perbelanjaan untuk mengikuti peraturan inilah yang membentuk kos pematuhan perniagaan.
Pengurangan kos tersebut perlu dinilai melalui perubahan yang dirasai dalam operasi harian. Selain pengecualian bayaran, peniaga memerlukan prosedur yang ringkas, urusan yang cepat dan peraturan yang mudah difahami.
Menjelang pembentangan Belanjawan 2027 pada Jumaat, 9 Oktober 2026, persoalannya ialah sejauh mana langkah Belanjawan 2026 sudah memenuhi keperluan itu. Ada pelepasan yang telah dilaksanakan, sementara pendigitalan membawa manfaat bersama tanggungjawab baharu. Adakah keseluruhan beban peniaga berkurang, atau sebahagian kosnya sekadar berubah bentuk?


Penjimatan RM1.1 bilion perlu dilihat dengan tepat
Dalam ucapan Belanjawan 2026, kerajaan melaporkan bahawa agenda reformasi melalui Pasukan Petugas Khas Reformasi Agensi (STAR), telah menyelaras lebih 1,000 projek dan program serta menjimatkan kos pematuhan sehingga RM1.1 bilion. Pasukan itu turut menerima peruntukan RM25 juta untuk meneruskan pendigitalan urusan rakyat dan mempercepat pembangunan infrastruktur serta inovasi.
Angka RM1.1 bilion itu ialah pencapaian yang dilaporkan ketika belanjawan dibentangkan. Ia tidak boleh dianggap sebagai penjimatan baharu sepanjang 2026 atau jumlah yang semuanya dinikmati peniaga kecil.
Bagi menilai kesannya, maklumat yang lebih dekat dengan pengalaman pengguna diperlukan. Berapa lama masa memohon sesuatu kelulusan sebelum dan selepas pembaharuan? Berapa banyak dokumen telah dikurangkan? Berapa ramai peniaga mendapat manfaat?
Penjimatan pada peringkat keseluruhan boleh menjadi besar tetapi manfaatnya mungkin berbeza mengikut sektor dan saiz perniagaan. Belanjawan 2027 boleh memperkukuh keyakinan terhadap reformasi ini dengan menunjukkan hasil yang boleh diukur pada peringkat peniaga.
Duti setem kontrak pekerja: pelepasan bayaran dan urusan pentadbiran
Pada peringkat majikan, satu contoh yang lebih mudah dinilai ialah duti setem kontrak penggajian. Belanjawan 2026 mengumumkan kenaikan ambang gaji bagi pengecualian daripada RM300 kepada RM3,000 sebulan, mulai 1 Januari 2026.
Lembaga Hasil Dalam Negeri Malaysia (HASiL) kemudian memperjelas pelaksanaannya pada 7 Ogos 2026. Kontrak penggajian dengan saraan bulanan tidak melebihi RM3,000 tidak perlu disetemkan atau dikemukakan untuk pengendorsan, iaitu pengesahan rasmi HASiL.
Bagi pekerja dengan saraan bulanan melebihi RM3,000, hanya kontrak utama yang mengandungi terma dan syarat penggajian perlu melalui proses tersebut. Dokumen sampingan berkaitan penggajian yang sama tidak perlu disetemkan atau diendorskan.
Bagi majikan, pelepasan ini mengurangkan bayaran dan urusan menghantar kontrak yang layak untuk pengendorsan. Ia tidak menghapuskan keperluan menyediakan kontrak pekerjaan, tetapi mengurangkan satu proses pentadbiran. Ini bukti bahawa sebahagian langkah mengurangkan kos perniagaan telah dilaksanakan.
Manfaatnya lebih mudah dinikmati apabila syarat diterangkan dengan jelas. Majikan perlu mengetahui kontrak yang dikecualikan dan dokumen yang masih wajib diproses. Panduan yang mudah dirujuk dapat mengurangkan masa mencari jawapan atau mendapatkan bantuan luar.
Pengajaran daripada langkah ini ialah pelepasan bayaran menjadi lebih berkesan apabila turut mengurangkan urusan pentadbiran. Prinsip yang sama wajar digunakan untuk menilai pelaksanaan e-Invois.
e-Invois: bezakan tempoh peralihan dengan pengecualian
Ucapan Belanjawan 2026 menyebut pelaksanaan e-Invois secara menyeluruh mulai 2026. Namun, perkembangan sepanjang tahun perlu dibaca mengikut urutannya supaya pengumuman terdahulu tidak disalah anggap sebagai keseluruhan kedudukan semasa.
Pada 20 April 2026, Kementerian Kewangan (MOF) mengumumkan tambahan tempoh peralihan 12 bulan bagi Fasa 4 sehingga 31 Disember 2027 untuk perniagaan dengan jualan tahunan antara RM1 juta hingga RM5 juta. Pengumuman ketika itu merangkumi kebenaran mengeluarkan e-Invois disatukan dan tanpa penalti dalam tempoh berkenaan. Ini kelonggaran peralihan, bukan pemansuhan kewajipan.
Kedudukan terkini pula perlu merujuk garis panduan HASiL versi 4.8, bertarikh 30 Ogos 2026. Dokumen itu menyatakan pengecualian bagi pembayar cukai dengan pendapatan atau jualan tahunan kurang daripada RM3 juta. Pengecualian ini tertakluk kepada syarat, termasuk sekatan tertentu berkaitan pemegang saham bukan individu, syarikat induk dan syarikat berkaitan atau usaha sama. Oleh itu, kelayakan perlu disemak mengikut keadaan setiap perniagaan.
“Pembayar cukai dengan pendapatan atau jualan tahunan kurang daripada RM3,000,000 adalah dikecualikan daripada pelaksanaan e-Invois” menurut garis masa rasmi HASiL yang dikemas kini pada 30 Ogos 2026.
Perbezaannya memberi kesan langsung kepada kos. Perniagaan yang layak dikecualikan tidak menghadapi kewajipan yang sama seperti perniagaan yang hanya menikmati tempoh peralihan.
Namun, pelepasan tidak semestinya memulangkan kos persediaan yang sudah dibayar seperti pembelian perisian atau latihan pekerja.
Pada masa sama, kerajaan menyediakan pilihan percuma melalui MyInvois e-POS. Menurut HASiL, platform itu merangkumi pengurusan jualan, perakaunan, inventori, pelaporan kewangan dan pengeluaran e-Invois.
Kewujudan platform percuma bermakna tidak semua peniaga semestinya perlu membeli sistem berbayar. Persoalan berikutnya ialah sejauh mana pilihan tersebut sesuai dengan operasi mereka dan mudah digunakan.
Bantuan percuma ini menyediakan pilihan untuk mengurangkan perbelanjaan sistem. Namun, kesesuaiannya dengan operasi, masa latihan dan kemampuan pengguna tetap perlu dinilai. Menjelang Belanjawan 2027, sokongan penggunaan sistem dan kepastian peraturan sama pentingnya dengan kelonggaran pelaksanaan.
STSDS: urusan lebih cepat, ketepatan di tangan pengguna
Persoalan tentang kemampuan pengguna turut timbul dalam Sistem Taksir Sendiri Duti Setem (STSDS), yang disebut dalam Belanjawan 2026. Sistem ini dilaksanakan secara berfasa mulai 1 Januari 2026. Fasa pertama melibatkan kategori penyeteman am, sekuriti serta sewa atau pajakan.
Melalui STSDS, pembayar duti boleh membuat taksiran sendiri tanpa menunggu notis taksiran HASiL. Ini membuka ruang untuk mempercepat penyelesaian urusan. Bagaimanapun, pembayar duti bertanggungjawab memilih jenis penyeteman yang betul, mengisi maklumat dengan tepat, membuat bayaran dalam tempoh ditetapkan dan menyimpan rekod selama tujuh tahun.
Perubahan ini boleh mengurangkan masa menunggu, tetapi pengguna perlu memahami layanan dokumen dan membuat taksiran dengan tepat. Perniagaan yang mempunyai kakitangan berpengalaman mungkin lebih mudah menyesuaikan diri. Bagi perniagaan kecil, keperluan mendapatkan bantuan luar boleh menjadi sebahagian daripada kos pematuhan.
Oleh itu, manfaat pendigitalan perlu dinilai bersama kos pembelajaran dan pengurusan rekod. Sistem yang pantas memberikan penjimatan lebih besar apabila pengguna dapat menyelesaikan urusan dengan betul tanpa pembetulan berulang.
Belanjawan 2027 perlu mengukur penjimatan sebenar
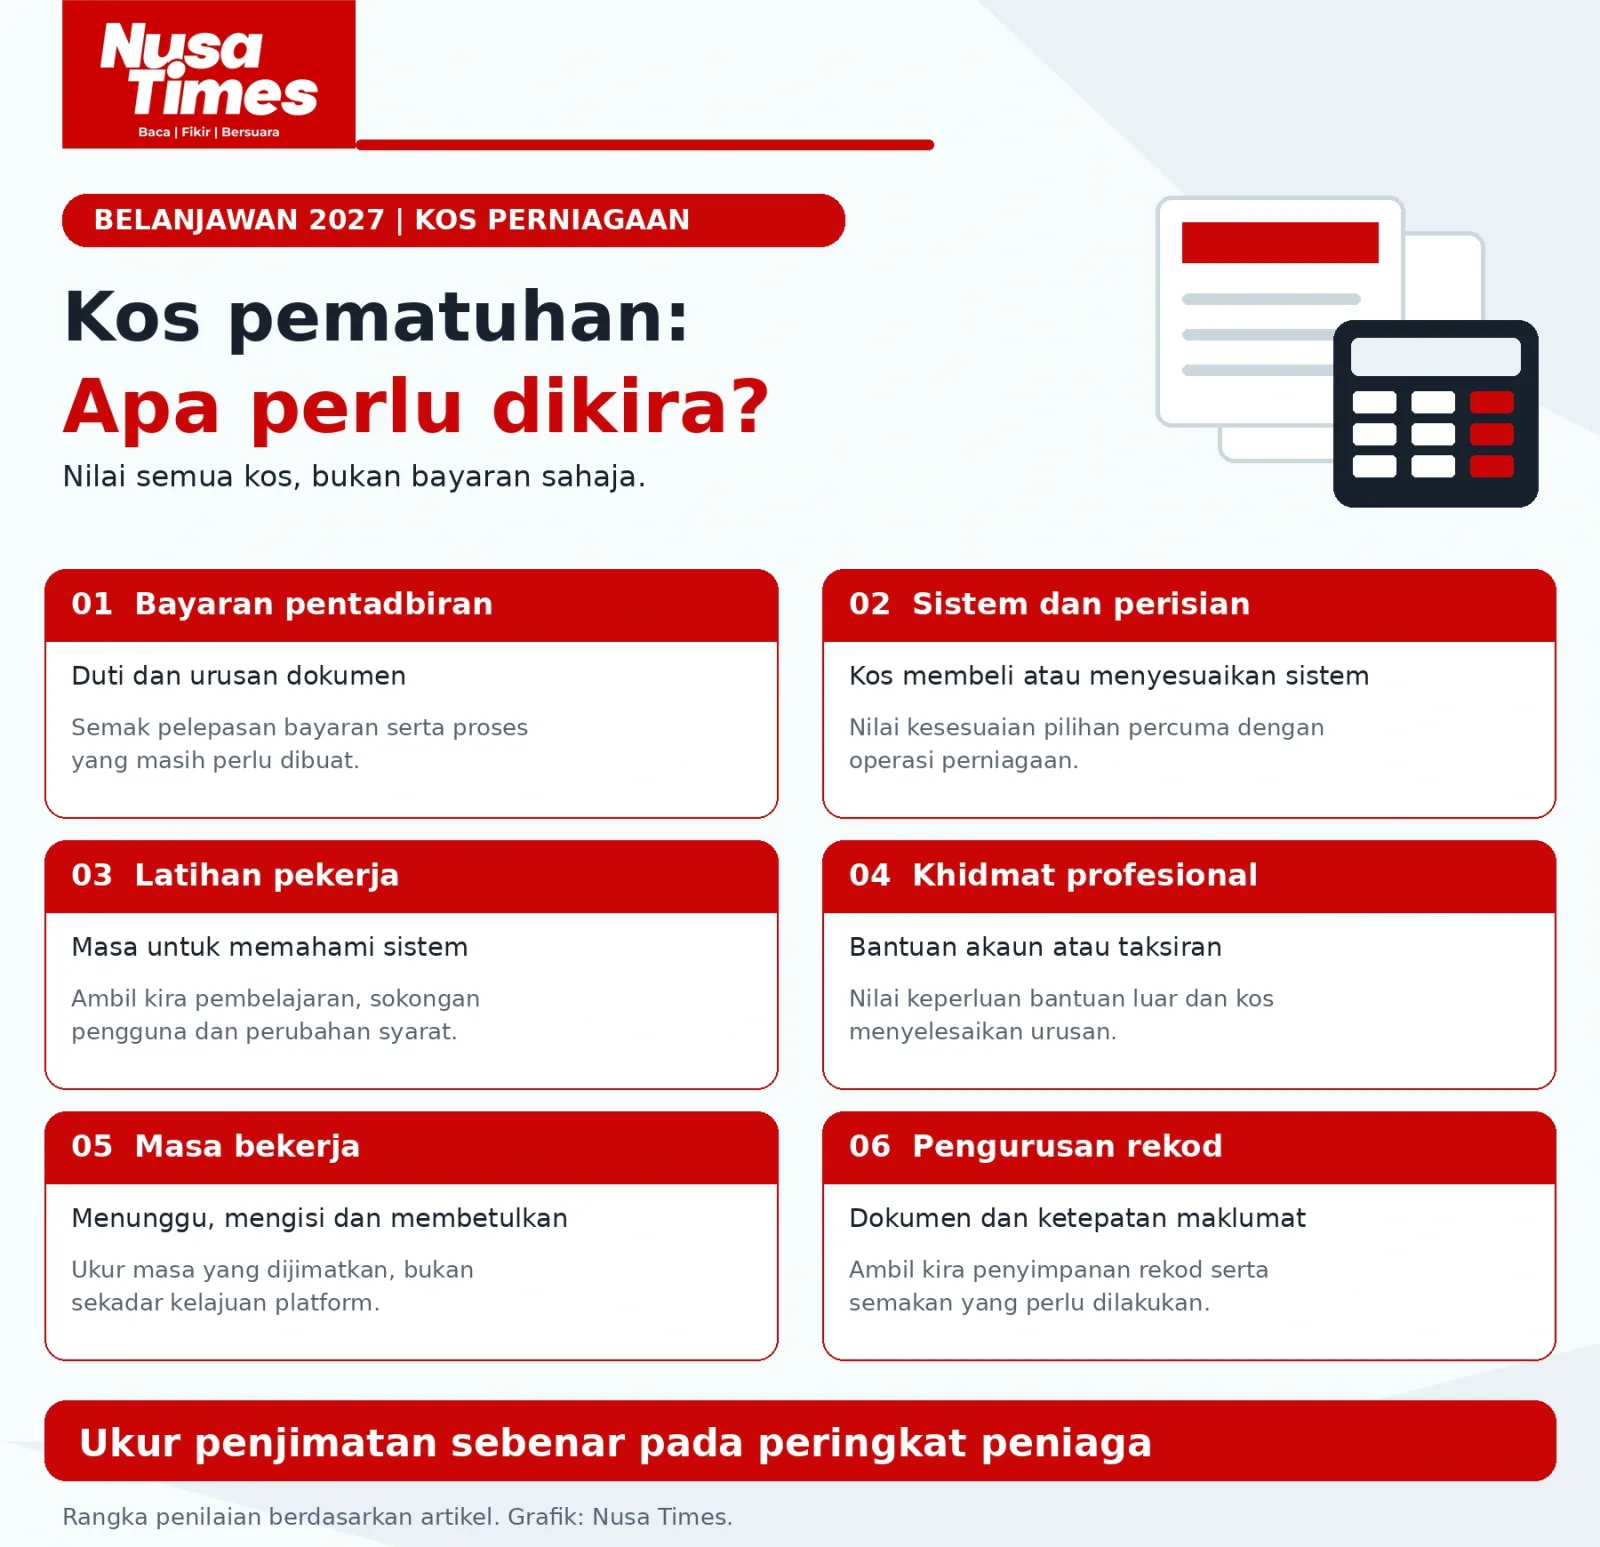
Ketiga-tiga perkembangan ini membawa kepada satu kesimpulan: terdapat pelaksanaan dan pelepasan yang nyata, tetapi bukti tersebut belum mengukur keseluruhan perubahan kos pada peringkat peniaga. Penilaian perlu merangkumi bayaran pentadbiran, perbelanjaan sistem, khidmat profesional dan masa bekerja.
Belanjawan 2027 wajar mengutamakan laporan penjimatan yang menunjukkan jenis urusan yang dipermudah, tempoh pemprosesan dan manfaat mengikut saiz perniagaan. Maklumat ini membantu menilai sama ada pembaharuan turut sampai kepada peniaga kecil dengan sumber kewangan dan tenaga kerja terhad.
Penilaian tersebut perlu disertai panduan yang konsisten dan sokongan penggunaan sistem. Setiap perubahan syarat hendaklah menerangkan tarikh kuat kuasa, pihak yang terlibat serta tindakan yang diperlukan. Kepastian ini membolehkan peniaga merancang perbelanjaan dan mengurangkan pelarasan berulang. Cadangan ini adalah ruang untuk pembaikan menjelang pembentangan, bukan langkah Belanjawan 2027 yang telah diumumkan.
Dari sudut ekonomi, kos pentadbiran yang lebih rendah membuka ruang untuk meningkatkan produktiviti dan mengembangkan perniagaan. Bagi peniaga kecil, nilainya boleh hadir dalam bentuk beberapa jam bekerja yang dapat digunakan untuk mencari pelanggan atau mengurus jualan. Itulah hasil yang perlu dibuktikan bersama angka penjimatan kerajaan: kurang kos untuk mematuhi peraturan, lebih ruang untuk menjalankan perniagaan.
Artikel Berkaitan Terdahulu: